
RTF N.° 7976-A-2026 | Medios de pago | Carta de proveedor | Multa P52 (PA8)
Imagina que tu empresa transfiere US$ 6,512,527.08 a un proveedor del exterior para cancelar decenas de facturas.
Tienes la transferencia bancaria.
Tienes los registros contables.
Tienes los reportes de SAP ERP.
Y tienes una carta de proveedor que confirma que recibió el dinero.
Entonces, te haces una pregunta aparentemente lógica:
Si el dinero salió de mi cuenta y mi proveedor confirma que lo recibió, ¿qué más necesita SUNAT para reconocer el pago?
Aquí viene lo que todo importador debe conocer: demostrar que una transferencia existió no es lo mismo que demostrar que esa transferencia canceló una factura específica de importación.
Y esa diferencia puede terminar en una multa P52 o PA8.
EL DETALLE QUE CAMBIÓ EL CASO
En la RTF N.° 7976-A-2026, la controversia giró en torno a la acreditación de los medios de pago y a la posibilidad de vincular una transferencia global con una factura determinada.
La empresa presentó documentación financiera, contable y comercial. Entre los documentos figuraban reportes de SAP ERP y una carta de proveedor que respaldaba la recepción del dinero.
Sin embargo, el Tribunal Fiscal advirtió un problema decisivo: la documentación financiera no identificaba la factura controvertida ni contenía elementos objetivos suficientes para vincular inequívocamente la transferencia con esa compraventa.
¿La consecuencia?
La documentación presentada no fue suficiente para desvirtuar la sanción.
Y atención: el problema no era simplemente probar que hubo una transferencia millonaria, sino acreditar qué obligaciones comerciales se pagaron con ella.
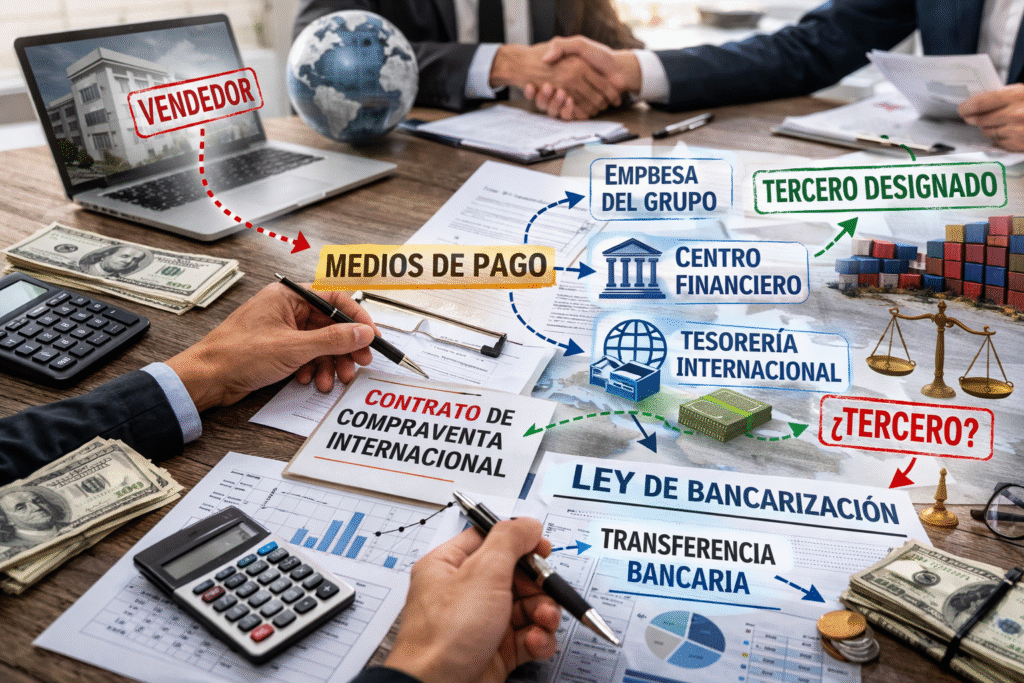
1. MEDIOS DE PAGO: UNA TRANSFERENCIA NO HABLA POR SÍ SOLA
Este es uno de los errores que puede costarle mucho a una empresa importadora.
Cuando una transferencia bancaria comprende múltiples facturas, no basta con presentar el comprobante por el importe total y afirmar que una de ellas está incluida.
Es necesario construir una trazabilidad verificable entre:
- La transferencia bancaria.
- Las facturas canceladas.
- Las órdenes de compra y documentos comerciales.
- La cuenta corriente del proveedor.
- Los registros contables y financieros.
- La mercancía vinculada con la operación de importación.
- Los swift adicionales con el detalle de todas las facturas canceladas (tiene un costo adicional bancario, pero vale la pena gestionarlo)
En otras palabras, los medios de pago deben poder relacionarse con la operación concreta que se pretende acreditar.
Y aquí aparece una pregunta incómoda: si mañana SUNAT cuestiona una factura de importación, ¿tu empresa puede demostrar qué parte de una transferencia global se destinó a pagarla?
Si la respuesta depende de reconstruir la operación meses después, existe un riesgo documental que conviene corregir antes de una verificación.
2. DOS CRITERIOS DEL TRIBUNAL FISCAL QUE DEBES CONOCER
La resolución recoge criterios relevantes para evaluar la prueba de los medios de pago.
RTF N.° 03893-A-2013
Los documentos financieros que no identifican la factura o el contrato no acreditan, por sí solos, el precio realmente pagado cuando faltan elementos adicionales que los vinculen con las mercancías importadas.
RTF N.° 00720-A-2018
Cuando una transferencia bancaria cancela varias facturas, se requiere identificar o detallar las facturas comprendidas y aportar los medios probatorios que permitan comprobar que el pago incluye la factura controvertida.
¿Qué significa esto en la práctica?
Que el expediente no debería limitarse a demostrar que se transfirió dinero. Debe permitir reconstruir la relación entre el pago, las facturas y las mercancías importadas.
La trazabilidad documental es la clave.
3. ¿UNA CARTA DE PROVEEDOR PUEDE EVITAR LA MULTA P52 o PA8?
Aquí encontramos otro punto crítico.
La carta de proveedor puede ser útil para respaldar una operación. Puede confirmar la recepción del dinero, aclarar la imputación de pagos o complementar otros documentos.
Pero hay una diferencia entre confirmar que se recibió una transferencia y demostrar documentalmente que esa transferencia canceló una factura determinada.
En el caso analizado, el Tribunal Fiscal no consideró suficiente la carta de proveedor ni el conjunto de documentación presentado para establecer el vínculo requerido.
Por eso, cuidado con esta estrategia:
“Si SUNAT observa el pago, le pediré una carta al proveedor para que confirme que todo está cancelado”.
La carta de proveedor no debería convertirse en el único pilar de tu defensa.
Lo recomendable es que exista una conexión consistente entre los documentos bancarios, el detalle de facturas canceladas, la contabilidad y la documentación comercial. La carta de proveedor debe complementar esa evidencia, no sustituirla.
4. SAP ERP, CONTABILIDAD Y MEDIOS DE PAGO: ¿POR QUÉ NO FUERON SUFICIENTES?
Muchas empresas confían en que sus registros contables y sistemas ERP resolverán cualquier observación.
Pero hay una diferencia importante entre registrar una operación internamente y demostrar su correspondencia con una transacción bancaria.
Un reporte de SAP ERP puede mostrar que una factura fue programada o registrada para pago. La contabilidad puede reflejar una obligación cancelada. Sin embargo, esos registros deben poder contrastarse con la documentación financiera y comercial.
La pregunta no es solamente si el pago aparece en el sistema.
La pregunta es:
¿Puede un tercero verificar, a partir de evidencia objetiva, que el dinero transferido canceló esa factura específica?
Si no existe esa conexión, los reportes internos podrían resultar insuficientes para acreditar los medios de pago.
5. MULTA P52 o PA8: EL ERROR QUE DEBES PREVENIR ANTES DEL DESPACHO
La sanción vinculada al incumplimiento de las obligaciones sobre medios de pago puede generar una contingencia que muchas empresas descubren demasiado tarde.
Por eso, el control no debe comenzar cuando SUNAT notifica una observación. Debe empezar cuando se organiza el pago al proveedor.
Antes de efectuar una transferencia global, revisa lo siguiente:
1. Identificación de facturas. Mantén un detalle que relacione cada factura con el pago correspondiente.
2. Desglose de la transferencia. Si una transferencia cancela varias facturas, conserva una relación completa de los documentos comprendidos y sus importes.
3. Soporte bancario. Solicita a tu entidad financiera, cuando corresponda, información complementaria del mensaje SWIFT u otro documento que permita identificar la operación y su aplicación.
4. Carta de proveedor. Si utilizas una carta de proveedor, procura que detalle las facturas canceladas, los importes y la transferencia a la que corresponde.
5. Conciliación contable. Verifica que los registros del ERP, las cuentas por pagar, los estados de cuenta y los documentos comerciales sean coherentes.
6. Revisión normativa. Confirma que el medio utilizado, su documentación y su oportunidad cumplan las exigencias legales aplicables a la operación.
7. Control de plazos. No esperes hasta la etapa de reclamación o apelación para completar la documentación que debió organizarse desde el inicio.
Y un consejo adicional: Solicítale a tu banco que te proporcione un swift adicional que es un soporte complementario que detalla las facturas comprendidas en la transferencia. No asumas que cualquier documento SWIFT contendrá ese desglose; dependerá de la información efectivamente transmitida y de los registros disponibles.
6. HAY OTRO DETALLE: EL PLAZO PARA PRESENTAR PRUEBAS
La RTF también aborda una cuestión procesal que merece atención.
Conforme al artículo 125 del Código Tributario, el plazo probatorio aplicable en la etapa correspondiente es de 30 días hábiles, según el supuesto previsto en la norma.
En el caso analizado, el Tribunal Fiscal señaló que no correspondía valorar los medios probatorios nuevos presentados después del vencimiento del plazo aplicable.
¿Qué lección deja esto?
No basta con tener buenos documentos: también hay que presentarlos oportunamente.
Una empresa puede detectar una debilidad en sus medios de pago, conseguir una nueva carta de proveedor o solicitar información adicional al banco. Pero si actúa demasiado tarde, podría encontrarse con limitaciones procesales para que esa evidencia sea evaluada.
La estrategia probatoria debe comenzar antes de la controversia, no cuando el expediente está por resolverse.
7. EL CHECKLIST QUE TU EMPRESA DEBERÍA APLICAR
Antes de dar por cerrado un pago internacional, pregúntate:
- ¿Puedo identificar qué facturas se cancelaron con cada transferencia?
- ¿Tengo el detalle completo cuando un pago comprende múltiples facturas?
- ¿Los documentos bancarios permiten relacionar el pago con la operación?
- ¿Mi carta de proveedor identifica las facturas y los importes correspondientes?
- ¿SAP ERP y la contabilidad coinciden con la documentación bancaria?
- ¿Puedo reconstruir la trazabilidad sin depender de explicaciones elaboradas después?
- ¿Estoy controlando los plazos para ofrecer y actuar las pruebas?
Si alguna respuesta es negativa, conviene revisar el expediente antes de que una fiscalización convierta esa debilidad en una contingencia.
PAGAR NO ES LO MISMO QUE ACREDITAR EL PAGO
Una transferencia puede ser real. La contabilidad puede estar correctamente registrada. El proveedor puede confirmar que recibió el dinero.
Pero la empresa necesita demostrar, con documentación coherente y verificable, la relación entre el pago y la factura controvertida.
La carta de proveedor puede ayudar. SAP ERP puede aportar información. Los documentos bancarios son fundamentales. Sin embargo, ninguna pieza debería analizarse de manera aislada.
La RTF N.° 7976-A-2026 deja una advertencia para los importadores: la trazabilidad de los medios de pago debe construirse desde el momento en que se realiza la operación.
Porque cuando la documentación no conecta la transferencia con la factura, la empresa puede terminar discutiendo una multa P52 o PA8 pese a haber efectuado realmente el pago.
AHORA QUIERO CONOCER TU OPINIÓN
Si tu empresa transfiere millones de dólares para cancelar decenas de facturas, ¿consideras razonable que una carta de proveedor y los registros contables no sean suficientes cuando falta el detalle bancario de cada factura?
¿O crees que debería admitirse una evaluación conjunta de toda la documentación financiera, comercial y contable?
Te leo en los comentarios. ¿Has tenido una observación de SUNAT relacionada con los medios de pago, una carta de proveedor o una multa P52 o PA8?
📌 Guarda esta publicación para revisar tus procedimientos de pago.
📲 Compártela con tu equipo de contabilidad, tesorería, comercio exterior y cumplimiento tributario.
COMEXGO | Procesos simples, resultados globales.
#Aduanas #SUNAT #ComercioExterior #MediosDePago #CartaDeProveedor #MultaP52 #TribunalFiscal #Importaciones #ComplianceTributario #COMEXGO
📩 “¿Quieres una asesoría especializada? Escríbenos en los comentarios o contáctanos por mensaje directo.” 📧 contacto@comexgo.com.pe, WhatsApp +51987960305 📲 @ComexGoOficial