
RTF N.° 7706-A-2026 | SUNAT | Admisión Temporal para Reexportación en el Mismo Estado
¿Puede una empresa reexportar una mercancía y, aun así, recibir una multa superior a S/ 200,000?
Sí. Y el caso de un yate deja una lección que todo importador debería conocer antes de acogerse al régimen de Admisión Temporal para Reexportación en el Mismo Estado.
Porque el problema no siempre está en cómo ingresa una mercancía al país.
A veces, el verdadero problema comienza después del levante, cuando la Administración Aduanera examina para qué se utilizó realmente el bien.
Y aquí viene la pregunta incómoda: ¿qué sucede cuando declaras un fin turístico, pero tus propios documentos y actividades apuntan a otra finalidad?
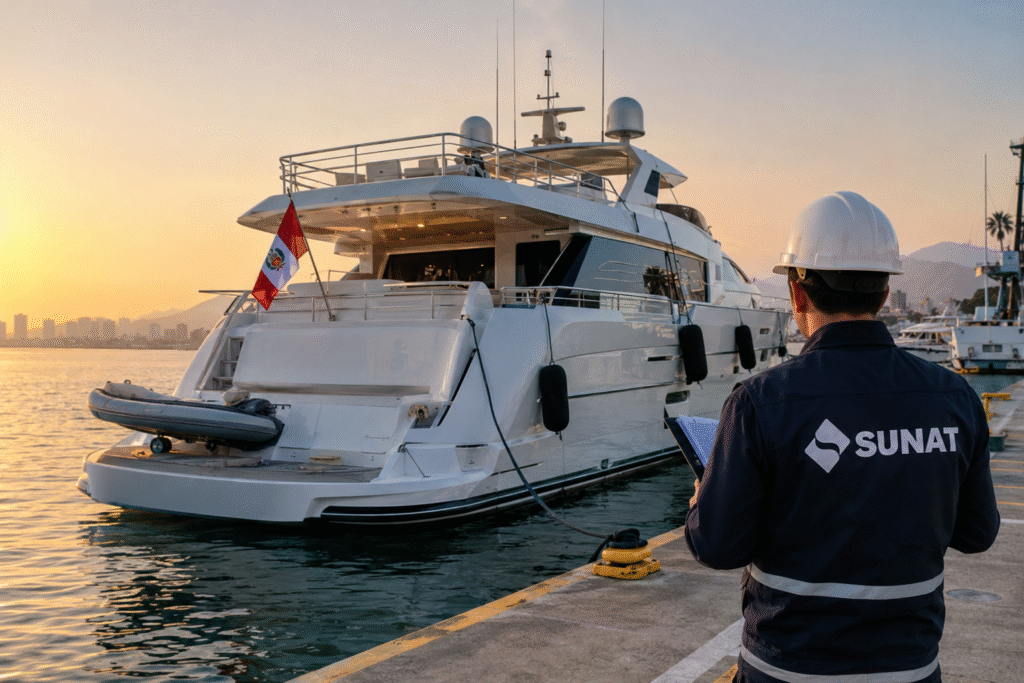
EL CASO QUE TERMINÓ EN UNA MULTA DE MÁS DE S/ 200 MIL
Una empresa ingresó un yate al Perú bajo el régimen de Admisión Temporal para Reexportación en el Mismo Estado.
En su declaración jurada indicó que la finalidad del ingreso era:
«Fines turísticos».
Hasta ahí, todo parecía encajar.
Sin embargo, durante la operación, el yate salió al mar en 15 oportunidades.
¿Para transportar turistas? ¿Para ofrecer paseos recreativos? ¿Para desarrollar una actividad turística?
Según la posición de la empresa, las salidas tenían otra explicación: probar los motores y realizar mantenimiento preventivo para evitar su deterioro por falta de uso.
Y aquí empezó el problema.
La controversia no giró simplemente en torno a si el yate había salido al mar, sino a si el uso efectivo del bien era compatible con la finalidad declarada para la Admisión Temporal para Reexportación en el Mismo Estado.
El resultado fue una sanción de S/ 200,424 por destinar la mercancía a un fin distinto del declarado, conforme al caso analizado en la RTF N.° 7706-A-2026.
Pero lo más interesante no es el monto.
Es lo que este caso revela sobre la importancia de sustentar el uso de una mercancía sometida a un régimen aduanero temporal.
1. ¿MANTENIMIENTO DE MOTORES O FINES TURÍSTICOS?
La empresa sostuvo que las salidas al mar tenían una finalidad técnica: probar los motores y realizar mantenimiento preventivo.
También alegó que su personal disfrutaba de la experiencia a bordo, lo que, desde su perspectiva, podía relacionarse con actividades recreativas.
Pero hay una diferencia fundamental entre realizar una actividad en el mar y desarrollar una actividad turística.
Que la tripulación disfrute de una salida no transforma automáticamente una prueba de motores en turismo.
La finalidad principal de la operación debe evaluarse a partir de los hechos y de la evidencia disponible.
Y aquí aparece una lección para quienes utilizan la Admisión Temporal para Reexportación en el Mismo Estado:
No basta con que la actividad sea compatible con el lugar donde se realiza; debe ser coherente con el fin declarado y con las condiciones del régimen.
Un yate puede navegar por diferentes motivos. La pregunta es si el uso concreto del bien coincide con la finalidad declarada ante la Administración Aduanera.
2. «SUNAT NOS DIO EL LEVANTE». ¿ESO SIGNIFICA QUE TODO ESTÁ PERMITIDO?
Este argumento puede parecer convincente a primera vista.
La empresa podría pensar que, si SUNAT revisó la declaración, permitió el ingreso del yate y concedió el levante, entonces la finalidad declarada quedó aceptada de manera definitiva.
Pero cuidado.
El levante no equivale a una autorización ilimitada para utilizar la mercancía con cualquier finalidad posterior.
La Admisión Temporal para Reexportación en el Mismo Estado está sujeta a condiciones y obligaciones que deben cumplirse durante la permanencia del bien en el país.
Por ello, que la mercancía haya ingresado legalmente no impide que la Administración examine posteriormente cómo fue utilizada.
Este es precisamente uno de los riesgos que deben gestionar las empresas: no basta con revisar los documentos presentados al ingreso; también hay que verificar que la operación real se mantenga dentro de los límites del régimen.
Ahora, la pregunta importante:
¿Mi empresa puede demostrar, con evidencia objetiva, que el uso posterior de la mercancía fue compatible con la finalidad declarada?
Si la respuesta depende únicamente de una explicación verbal, existe una debilidad que conviene corregir.
3. «PERO AL FINAL REEXPORTAMOS EL YATE». ¿ESO ELIMINA LA INFRACCIÓN?
Aquí encontramos otro punto crítico.
La empresa también alegó que el yate fue finalmente reexportado en el mismo estado.
Desde una perspectiva comercial, podría parecer que el objetivo del régimen se cumplió: el bien ingresó temporalmente y salió del país.
Pero hay que distinguir dos cuestiones:
- El cumplimiento de la obligación de reexportar la mercancía.
- El cumplimiento de las condiciones relativas al uso y destino del bien durante el régimen.
Son obligaciones que deben analizarse por separado.
La reexportación no elimina automáticamente una eventual infracción anterior por haber destinado la mercancía a un fin distinto del declarado.
Si el supuesto infraccional se configuró durante la permanencia del bien en el país, la salida posterior no necesariamente borra ese incumplimiento.
Por eso, antes de asumir que una operación quedó regularizada porque la mercancía salió del territorio nacional, es indispensable revisar las condiciones de la Admisión Temporal para Reexportación en el Mismo Estado y la conducta que se atribuye al operador.
Reexportar no debe confundirse con demostrar que todo el régimen se cumplió correctamente.
4. MULTA POR FIN DISTINTO: EL RIESGO QUE PUEDE ESCONDERSE DETRÁS DE UNA DECLARACIÓN
Aquí está la verdadera advertencia para importadores y empresas que utilizan mercancías temporalmente.
La finalidad declarada no es un dato secundario ni una simple formalidad documental.
Es parte de la estructura de la operación.
Cuando una empresa solicita la Admisión Temporal para Reexportación en el Mismo Estado, debe identificar el uso previsto del bien y cumplir las condiciones que resulten aplicables.
Si declara una finalidad turística, pero los hechos muestran una utilización diferente, puede surgir una controversia sobre la correspondencia entre lo declarado y lo ejecutado.
Ahora bien, tampoco debe concluirse que cualquier actividad de mantenimiento, prueba técnica o navegación constituye automáticamente un fin distinto.
El análisis requiere examinar las condiciones del régimen, las características de la mercancía, las actividades realizadas, la finalidad efectiva y la evidencia disponible.
Lo que no puede hacerse es sustituir esa evaluación por una explicación genérica.
La clave está en demostrar la finalidad real de la operación y su compatibilidad con el régimen autorizado.
5. ¿QUÉ DEBERÍA HABER REVISADO LA EMPRESA ANTES DE SALIR AL MAR?
Este caso permite construir una lista de control para cualquier empresa que utilice la Admisión Temporal para Reexportación en el Mismo Estado.
Antes de declarar la finalidad
1. Identifica quién utilizará el bien.
¿Será utilizado por turistas, trabajadores, técnicos, personal de mantenimiento o clientes? La condición de quienes lo utilizan puede ayudar a entender la actividad, aunque no determina por sí sola la finalidad.
2. Define la actividad principal.
¿El bien se utilizará para turismo, exhibición, pruebas técnicas, demostración u otra finalidad? La descripción debe reflejar la operación real.
3. Revisa los permisos sectoriales.
Si la actividad declarada requiere autorizaciones específicas, verifica su exigibilidad y obtención antes de DECLARAR a la SUNAT que desarrollarás la operación.
Durante la permanencia en el país
4. Conserva registros objetivos.
En el caso de una embarcación, pueden resultar relevantes las bitácoras, los registros de navegación, las órdenes de trabajo, los informes técnicos, los itinerarios y los documentos relacionados con las personas a bordo.
5. Documenta las actividades extraordinarias.
Si el bien requiere mantenimiento o pruebas técnicas, conserva los informes, las órdenes de servicio y la evidencia que permita explicar por qué se realizaron y cómo se relacionan con el uso autorizado.
6. Verifica que la operación no se desvíe de su finalidad.
Si las actividades previstas cambian, no asumas que puedes continuar sin revisar las condiciones del régimen y las autorizaciones que correspondan.
Antes de concluír el régimen
7. Comprueba la coherencia documental.
La declaración, los registros operativos, las autorizaciones, la documentación técnica y los documentos de reexportación deben poder analizarse como partes de una misma historia.
Porque cuando SUNAT realiza un control posterior, la empresa necesita algo más que una explicación plausible: necesita evidencia que permita contrastar su versión con los hechos.
6. CINCO PREGUNTAS QUE PUEDEN EVITAR UNA CONTINGENCIA ADUANERA
Antes de utilizar una mercancía bajo Admisión Temporal para Reexportación en el Mismo Estado, pregúntate:
- ¿Quién utilizará realmente el bien y con qué finalidad?
- ¿Puedo demostrar documentalmente ese uso?
- ¿Las actividades realizadas son coherentes con la finalidad declarada?
- ¿Tengo las autorizaciones sectoriales exigibles para la operación o son viables para poder declararla a la SUNAT?
- ¿Podría explicar todo el desarrollo del régimen ante un control posterior, utilizando documentos objetivos y no solamente declaraciones verbales?
Si alguna respuesta te genera dudas, es momento de revisar la operación antes de que se convierta en una contingencia.
LA LECCIÓN MÁS IMPORTANTE DE LA RTF N.° 7706-A-2026
La Admisión Temporal para Reexportación en el Mismo Estado no se gestiona únicamente con una declaración correcta y una reexportación oportuna.
También exige controlar el USO – FINALIDAD del bien durante su permanencia en el país.
El caso del yate demuestra por qué es importante mantener la coherencia entre la finalidad declarada, las actividades realizadas y los documentos que las respaldan.
Una explicación puede parecer razonable. Una operación puede tener una justificación. Y la mercancía puede terminar reexportándose.
Pero esas circunstancias, por sí solas, no sustituyen el análisis de las condiciones del régimen ni garantizan que no exista una infracción.
Declarar la finalidad es el comienzo. Demostrar que el uso real fue compatible con ella es parte esencial de la gestión aduanera.
Y cuando esa diferencia termina en una multa de S/ 200,424, la lección deja de ser teórica.
📌 Guarda esta publicación si trabajas con Admisión Temporal para Reexportación en el Mismo Estado.
📲 Compártela con quienes gestionan mercancías bajo regímenes temporales.
Porque una contingencia aduanera puede comenzar mucho antes de que SUNAT notifique una sanción: puede comenzar cuando la finalidad declarada deja de coincidir con la operación real.
COMEXGO | Procesos simples, resultados globales.
#Aduanas #ComercioExterior #SUNAT #TribunalFiscal #AdmisiónTemporal #ReexportaciónEnElMismoEstado #MultaPorFinDistinto #Importaciones #COMEXGO
📩 “¿Quieres una asesoría especializada? Escríbenos en los comentarios o contáctanos por mensaje directo.” 📧 contacto@comexgo.com.pe, WhatsApp +51987960305 📲 @ComexGoOficial