
Parece un caso hipotético. Pero no lo es.
Y aquí viene la pregunta que todo operador de comercio exterior debería hacerse:
¿Puede una empresa pagar una multa y aun así mantener pendiente su régimen aduanero y su garantía?
La respuesta puede sorprenderte.
El Informe N.° 000045-2026-SUNAT/340000 plantea un escenario especialmente relevante para quienes operan bajo Admisión Temporal para Reexportación en el Mismo Estado.
Y hay una conclusión que merece ser leída hasta el final:
el pago de la multa no necesariamente significa que el régimen quedó concluido.
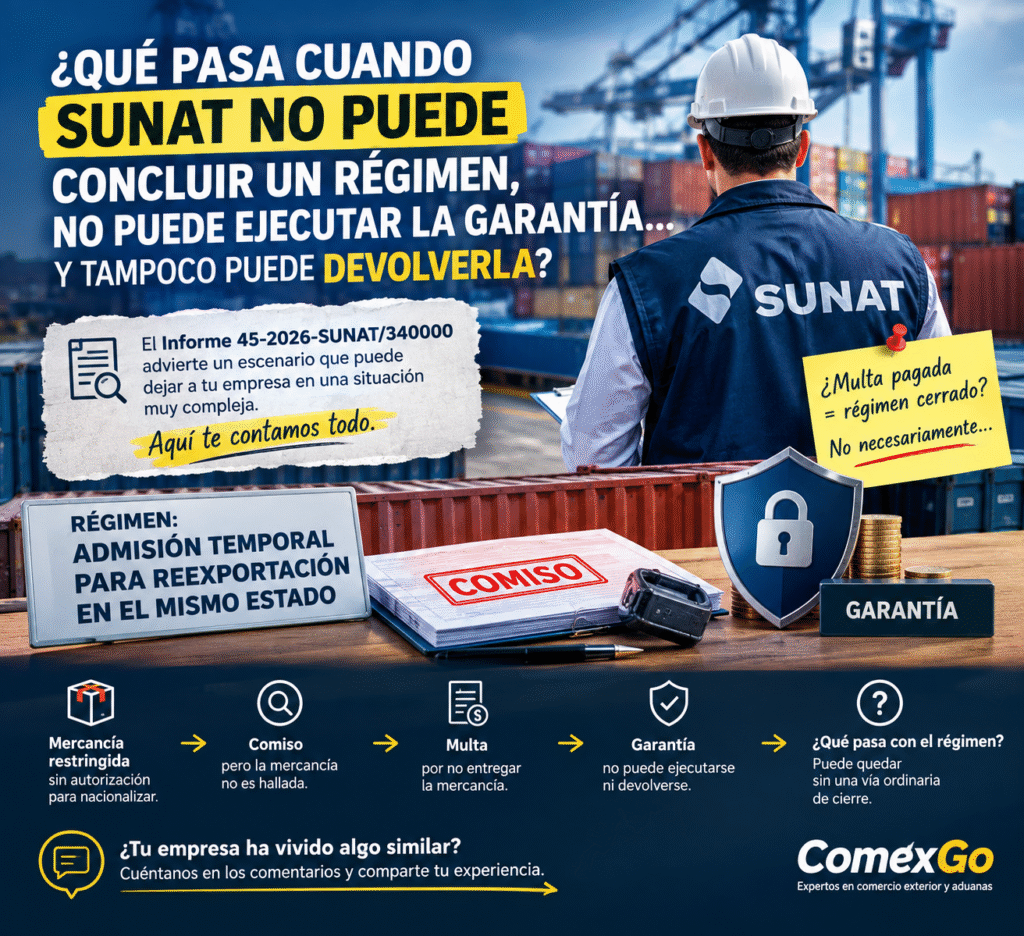
EL CASO: UNA MERCANCÍA QUE NO PUEDE SER REEXPORTADA
Imaginemos la operación.
Una empresa ingresa mercancía restringida bajo el régimen de Admisión Temporal para Reexportación en el Mismo Estado.
Para ello:
- constituye la garantía exigida por el régimen;
- ingresa la mercancía al territorio nacional.
Pero después ocurre lo inesperado.
Vence el plazo del régimen.
La mercancía no es reexportada.
Tampoco puede obtenerse la autorización necesaria para su nacionalización.
Entonces aparece el comiso.
Hasta aquí, muchos podrían pensar:
“Se impone el comiso, se paga la multa y el asunto queda cerrado.”
Y aquí empieza el verdadero problema.
1. COMISO NO SIGNIFICA CONCLUSIÓN DEL RÉGIMEN
Este es probablemente uno de los puntos más importantes.
La Admisión Temporal para Reexportación en el Mismo Estado tiene sus propias formas de conclusión.
Entre ellas se encuentran, según corresponda:
- reexportación;
- nacionalización;
- destrucción.
Pero el comiso no aparece como una forma de conclusión del régimen.
Y si estamos frente a mercancía restringida que no cuenta con la autorización necesaria, tampoco necesariamente será posible optar por la nacionalización.
Entonces aparece una situación incómoda:
la mercancía está sometida a comiso, pero el régimen continúa sin concluir.
Y si el régimen no concluye…
la cuenta corriente puede mantener un saldo pendiente.
¿Te das cuenta del problema?
2. ENTONCES… ¿SUNAT EJECUTA LA GARANTÍA?
Aquí encontramos otro punto que puede generar una interpretación equivocada.
Podríamos pensar:
“Si existe una garantía, SUNAT simplemente la ejecuta y cobra lo que corresponda.”
No necesariamente.
De acuerdo con el criterio desarrollado en el Informe, la garantía de la Admisión Temporal para Reexportación en el Mismo Estado tiene una finalidad específica.
Está vinculada a la deuda que pudiera generarse respecto de los tributos correspondientes al régimen, particularmente ante una eventual nacionalización.
Pero aparece una pregunta fundamental:
¿Puede utilizarse esa garantía para pagar la multa derivada de no entregar la mercancía sometida a comiso?
El criterio analizado por SUNAT apunta a que no existe habilitación para ejecutar la garantía del régimen con esa finalidad específica.
Y aquí aparece un detalle que merece atención:
el área consultante había sostenido inicialmente una posición diferente.
Es decir, existía una interpretación que apuntaba a la ejecución de la garantía.
Sin embargo, el criterio jurídico finalmente adoptado fue otro.
Esto demuestra algo fundamental: en materia aduanera no basta con mirar la existencia de una garantía; hay que analizar cuál es su finalidad jurídica y qué obligación puede garantizar.
3. PERO… SI NO SE EJECUTA, ¿SE DEVUELVE LA GARANTÍA?
Aquí es donde el caso se vuelve todavía más interesante.
Podríamos pensar:
“Si SUNAT no puede ejecutar la garantía para pagar la multa, entonces debe devolverla.”
Tampoco necesariamente.
El régimen tiene que encontrarse concluido y deben cumplirse las condiciones correspondientes para la devolución o desafectación de la garantía.
Y en el escenario analizado tenemos:
– el régimen no concluyó;
– existe un saldo pendiente en la cuenta corriente;
– la garantía no puede utilizarse para cancelar esa multa;
– pero tampoco corresponde simplemente liberarla mientras subsistan las condiciones que impiden su devolución.
Entonces aparece una situación jurídicamente muy particular:
La garantía no se ejecuta… pero tampoco se libera.
Y AQUÍ ESTÁ EL PUNTO QUE MUCHOS IMPORTADORES PODRÍAN PASAR POR ALTO
El error sería pensar:
COMISO + MULTA = RÉGIMEN CONCLUIDO.
No necesariamente.
La multa tiene una naturaleza.
El comiso tiene otra.
La garantía cumple una finalidad determinada.
Y la conclusión del régimen requiere que se produzca alguno de los mecanismos jurídicamente previstos.
Por eso:
MULTA ≠ CONCLUSIÓN DEL RÉGIMEN
Y esta diferencia puede tener consecuencias económicas importantes.
EL VERDADERO RIESGO:
Imagina que una empresa recibe la sanción y piensa:
“Pago la multa y ya está solucionado.”
Cuidado.
Podría estar solucionando la sanción, pero no necesariamente la situación jurídica del régimen.
Y si la Admisión Temporal para Reexportación en el Mismo Estado permanece pendiente, también puede permanecer pendiente la situación de la garantía.
Ese es el punto que convierte este informe en una lectura obligatoria para quienes trabajan con este régimen.
¿QUÉ DEBERÍA REVISAR UNA EMPRESA?
Si tienes operaciones bajo Admisión Temporal para Reexportación en el Mismo Estado, no te quedes únicamente con la multa.
Revisa, como mínimo:
1. El estado de la DAM y de la cuenta corriente.
2. La forma en que se produjo o pretende producirse la conclusión del régimen.
3. La naturaleza de la garantía constituida.
4. La existencia de mercancía restringida y sus autorizaciones.
5. El efecto jurídico del comiso.
6. La multa aplicable y su relación —o falta de relación— con la garantía.
7. Las condiciones para la devolución o desafectación de la garantía.
Porque una cosa es pagar una sanción y otra muy diferente es cerrar correctamente el régimen aduanero.
LA PREGUNTA?
Si una empresa tiene una Admisión Temporal para Reexportación en el Mismo Estado, la mercancía no puede ser reexportada, se dispone el comiso, existe una multa, pero la garantía no puede ejecutarse para pagar esa multa…
¿QUÉ DEBERÍA HACER EL OPERADOR PARA EVITAR QUE EL RÉGIMEN Y LA GARANTÍA QUEDEN EN UNA SITUACIÓN PENDIENTE?
Esta es una discusión que no debería quedarse solamente en el expediente.
Porque puede afectar directamente la gestión financiera, las garantías aduaneras y la planificación de futuras operaciones.
¿TÚ CÓMO INTERPRETAS ESTE CASO?
¿Consideras correcto que:
COMISO → MULTA → régimen pendiente → garantía sin ejecutar y sin liberar
pueda producirse en una misma operación?
¿Has tenido un caso de Admisión Temporal para Reexportación en el Mismo Estado donde SUNAT haya mantenido una garantía vinculada a un régimen que no pudo concluirse?
Déjame tu opinión en los comentarios.
Guarda este artículo si trabajas con Admisión Temporal para Reexportación en el Mismo Estado.
📲 Compártelo con un importador, agente de aduana o especialista que deba conocer este criterio.
Porque en aduanas, pagar la multa no siempre significa que el problema terminó.
📩 “¿Quieres una asesoría especializada? Escríbenos en los comentarios o contáctanos por mensaje directo.” 📧 contacto@comexgo.com.pe, WhatsApp +51987960305 📲 @ComexGoOficial
#ComercioExterior #Duda Razonable #TribunalFiscal#DerechoAduanero #Compliance #SupplyChain #Valoracion Aduanera #SUNAT #Perú